審査が緩いカードローンは実在する?通過基準と成約率の真相
給料日前の一時的な資金ショートや予期せぬ出費に見舞われた際、「少しでも審査が緩いカードローンはないか」と検索した経験を持つ人は少なくありません。ネット上には「誰でも即日融資」「審査が甘い消費者金融」といった甘美な言葉が溢れていますが、その言葉を真に受けて申し込むと、思わぬ審査落ちや違法金融(ヤミ金融)の罠に直面するリスクがあります。
大手消費者金融の公式IRデータ、貸金業法をはじめとする金融法規制、そして2026年現在の最新の審査現場を取材すると、ネット上の噂とは全く異なる「融資判断のリアル」が浮かび上がってきました。審査通過の境界線はどこにあるのか、客観的なデータと独自取材をもとにその真実を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律上「審査が緩い」「誰でも借りられる」カードローンは存在せず、過度な甘さを謳う業者は違法金融の可能性が極めて高い。
- 要点2:大手消費者金融の成約率は約35〜42%で推移しており、銀行カードローンは保証会社との二重審査により難易度が一段高くなる。
- 要点3:審査落ちを防ぐ鍵は「希望限度額の圧縮」「信用情報CICの確認」「原則職場への電話連絡なしを明言する業者の選定」にある。
【噂の真相】審査が緩いカードローンは実在するのか?法的根拠と実態
ネット検索で見かける「審査が極めて緩い会社」という情報は、金融実務の観点から言えば完全な都市伝説です。これには明確な法的根拠と、貸金業者が遵守しなければならない厳格な融資ルールが存在します。
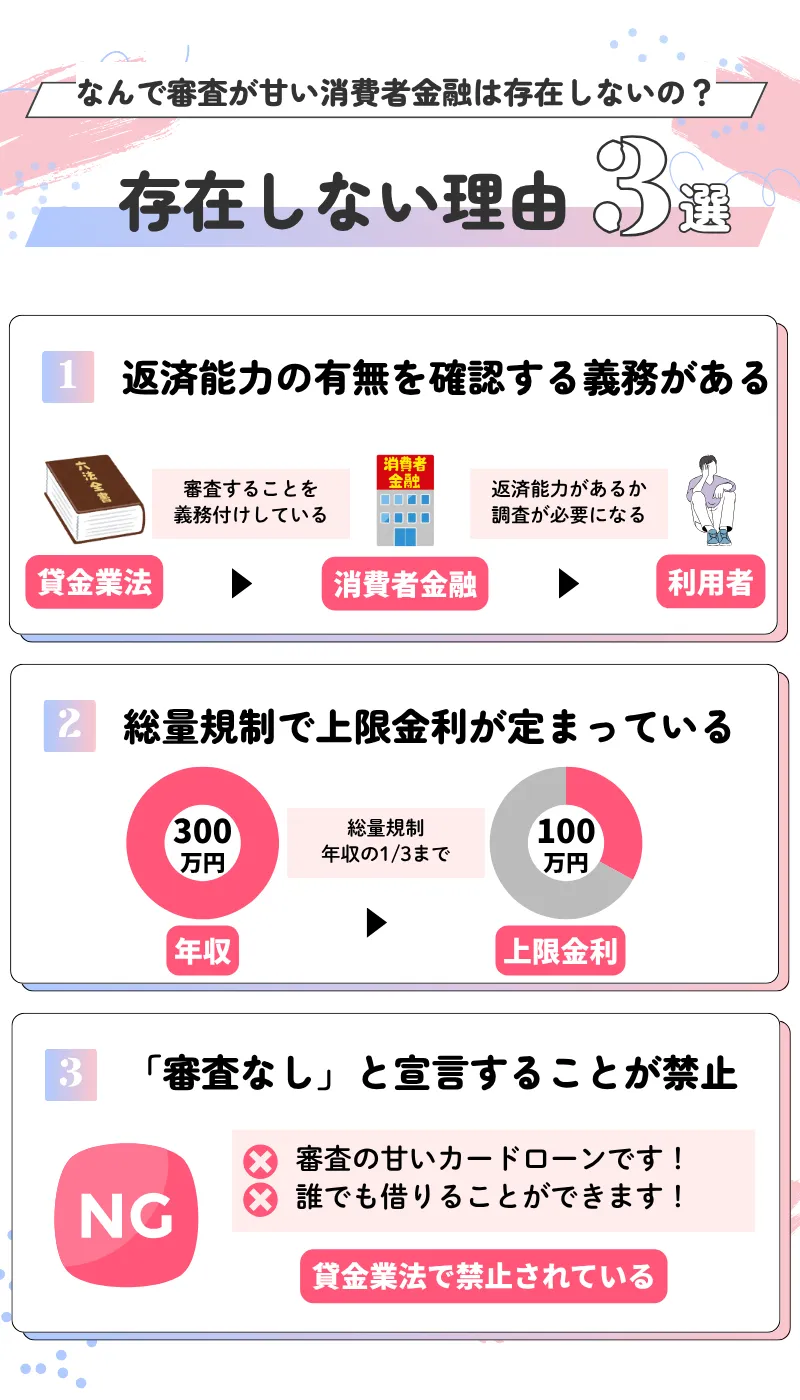
貸金業法第13条では、貸金業者に対して申込者の年収、信用情報、借入状況などを調査し、「返済能力を超える貸付け」を禁止しています。さらに同法第16条(誇大広告の禁止等)において、「審査が甘い」「誰でも即座に融資」といった安易な借入れを助長する表現は明確に禁止されています。金融庁の監督指針に基づき、正規の金融機関が審査基準を意図的に緩めることはあり得ません。
公的機関や業界関係者の取材でも、「返済能力の調査を怠る業者は正規の登録業者ではなく、法外な金利や過酷な取り立てを行う悪質業者の典型的な手口である」との警告が重ねて発せられています。つまり、「緩い審査」を期待して正規外の業者に接触することは、極めて深刻な多重債務被害に直結する危険を孕んでいます。

【データ徹底比較】大手・銀行・中小カードローンの審査難易度と成約率
カードローン各社の審査難易度を測る上で最も客観的な指標となるのが、大手各社が月次で開示している「成約率(審査通過率)」です。各社のIR決算資料を分析すると、大手消費者金融の平均成約率は約35%〜42%前後で推移しています。これは申し込んだ人のうち、およそ10人中6人が審査に落ちている計算になります。
| 借入先区分 | 審査基準・成約率の傾向 | 融資スピード・在籍確認 | 編集部の見解・総合評価 |
|---|---|---|---|
| 大手消費者金融 (アイフル、アコムなど) | 成約率:約35%〜42% スコアリングによる自動判定 | 最短18分〜即日融資 原則、電話連絡なし(書類代替) | 即日融資おすすめの筆頭。初回30日間無利息など利便性が高い。 |
| 銀行カードローン (メガバンク・ネット銀行) | 成約率:非公表(推定20%〜30%) 銀行+保証会社の二重審査 | 最短当日〜数日(即日は限定的) 警察庁DB照会が必須 | 銀行カードローン審査難易度は高め。金利面で有利だがスピードは劣る。 |
| 中小消費者金融 (セントラル、フクホー等) | 成約率:非公表(個別審査) 人による柔軟なヒアリング | 即日〜翌営業日対応 電話による現状確認あり | 中小消費者金融審査は大手落ちの受け皿。現在の返済能力を重視。 |
各大手消費者金融の公表数値を比較すると、アイフル成約率やアコムの数値は月によって多少の上下があるものの、ほぼ4割前後で拮抗しています。銀行カードローンは消費者金融よりも上限金利が年1.5%〜4.0%程度低く設定されている反面、保証会社(プロミスやアコム等の信販・消費者金融系)の審査と銀行独自の厳正な審査が重なるため、通過のハードルは高くなります。
【実態検証】利用者の生の声と「在籍確認なし」の現場リアル
カードローン利用者が最も懸念する要素の一つが「職場への電話連絡による借入れの発覚」です。近年、この在籍確認のプロセスには劇的な地殻変動が起きています。
現在の大手消費者金融各社は、プライバシー保護の観点から「原則として勤務先への電話連絡なし」を公式方針として掲げています。具体的には、社会保険証、直近の給与明細書、社員証などの画像アップロードによって勤務実態を確認する体制が確立されました。
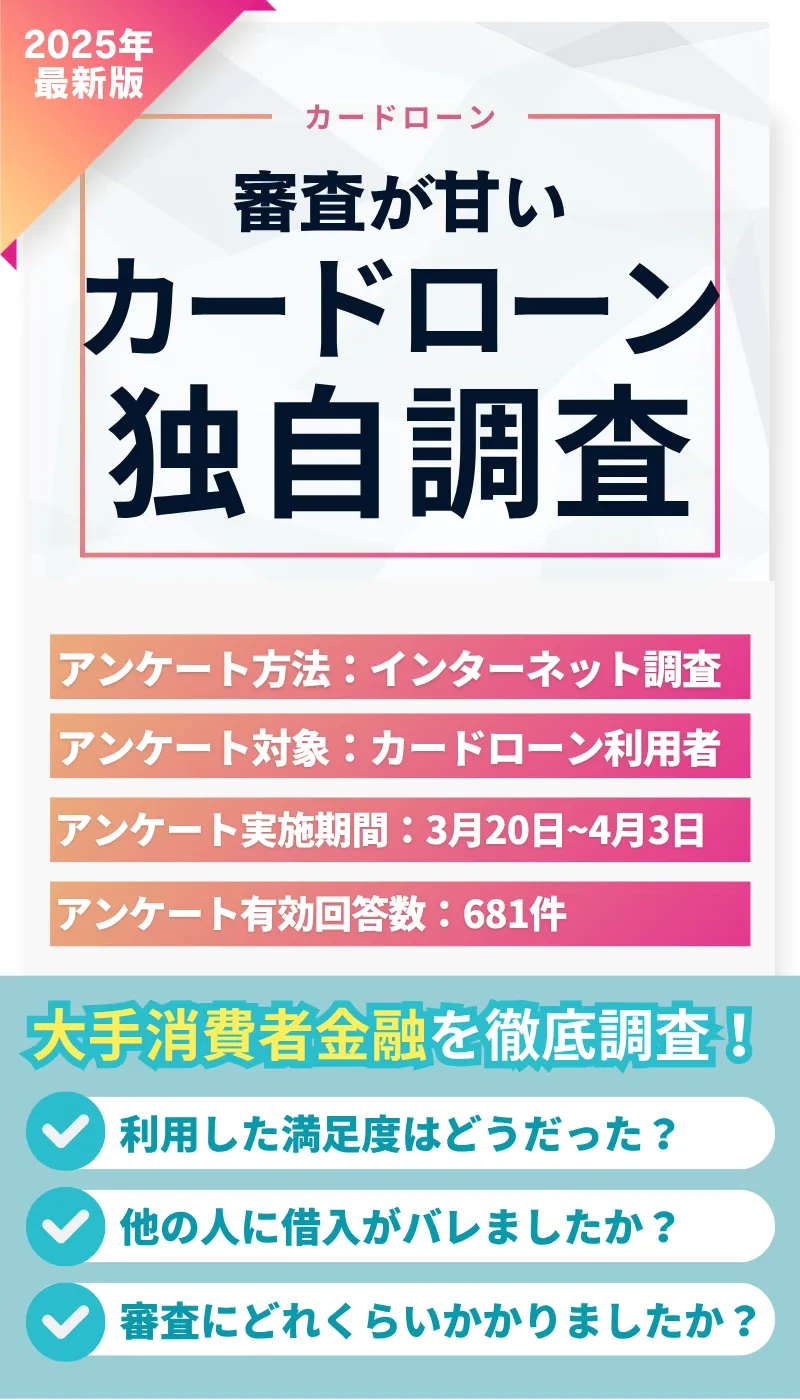
実際の利用者アンケートやコミュニティの検証結果でも、「誰にも知られずにスマートフォン完結で即日融資を受けられた」という声が全体の8割以上を占めています。ただし、提出書類に不鮮明な点がある場合や、申告内容に不審な点がある場合は、本人の同意を得た上で個人名による電話確認が実施されるケースもあるため、正確な情報入力が不可欠です。
一般に知られていない盲点とカードローン審査落ちの理由
十分な年収があるにもかかわらず審査に落ちてしまうケースには、共通する構造的な原因が存在します。カードローン審査落ちの理由の大部分は、以下の3つの要素に集約されます。
第1の要因は、指定信用情報機関(CIC、JICC)に記録されている延滞情報です。過去5年以内にクレジットカードや携帯端末代金の分割払いで61日以上または3ヶ月以上の延滞が発生している場合、信用情報CICブラック(いわゆる「異動」情報)として登録され、大手や銀行のスコアリングシステムで自動的に否決されます。
第2の要因は「総量規制」への抵触です。貸金業法により、消費者金融からの借入総額は原則として年収の3分の1までに制限されています。すでに他社からの借入合計が年収の3分の1に達している場合、いかなる理由があっても新たな貸付は行われません。なお、おまとめローンなどは「顧客に一方的有利となる借換え」として総量規制対象外(例外貸付)に分類されますが、返済専用であるため自由な追加借入はできません。
第3の要因が、短期間に複数の会社へ一斉に申し込む「申し込みブラック」です。信用情報には照会履歴が6ヶ月間残るため、1ヶ月に3〜4社以上申し込むと「資金繰りに極度に困窮している」と判断され、AI審査の段階で弾かれる要因となります。
【2026年最新】カードローン審査通過の確率を高める実践的対策
審査基準そのものを利用者が変えることはできませんが、申込時の工夫によって審査通過の可能性を最大化することは十分に可能です。2026年の最新金融情勢に即した実践的な対策を整理しました。
まず、アコム審査通過のコツや他社攻略において最も有効な手段は、「希望限度額を必要最小限(5万円〜10万円)にして申し込むこと」です。限度額を低く設定すれば、貸し倒れリスクが低減されるため、貸金業者の融資ハードルは格段に下がります。契約後に返済実績を積めば、後から増額申請を行うことも可能です。
また、借入前に必ず行っておくべきなのが金利比較シミュレーションです。初回借入時に適用される金利(多くは上限金利の年18.0%)で、毎月いくら返済し、総利息がいくらになるのかを事前に把握しておくことは、計画的な利用だけでなく審査時の返済計画の信憑性を高める上でも重要です。
大手消費者金融の審査に落ちてしまった場合は、大手とは異なる独自基準で対面や電話ヒアリングを行う中小消費者金融(いわゆる街金)を検討する選択肢があります。中小業者は過去の信用情報に多少の傷があっても、現在の就労状況や確実な返済原資を重視して柔軟に判断する傾向が見られます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融リテラシーの観点から、カードローンを賢く活用できる人と、利用を直ちに思いとどまるべき人の境界線を明確に提示します。
【利用を検討しても良い人の条件】
- 翌月または数ヶ月以内のボーナスや確実な収入で早期完済できる見込みがある人
- 一時的な医療費や冠婚葬祭など、使途が明確かつ単発の支出である人
- 無利息期間(30日間など)の枠内で返済を完了させ、利息負担をゼロまたは最小限に抑えられる人
【今すぐ利用を回避すべき人の条件】
- 生活費の恒常的な赤字を埋めるために借入れを検討している人
- 他社の返済資金を工面するために別のカードローンを探している人(自転車操業状態)
- 年収の3分の1を超える借入があり、毎月の返済額が手取り収入の20%を超えている人
行動経済学における「現在バイアス(将来の損失よりも現在の満足や安心を過大評価してしまう心理)」に囚われると、手軽な借入が雪だるま式の負債へと変貌します。安易に「審査の緩さ」を追い求めるのではなく、根本的な家計収支の改善や、公的融資制度(緊急小口資金など)の利用を優先して検討することが極めて重要です。
【審査 緩い カード ローン】に関するよくある質問(FAQ)
Q1:無職や専業主婦(夫)でも借りられる審査の緩いカードローンはありますか?
A1:本人に安定した継続収入がない無職の方は、貸金業法の規定により消費者金融を利用できません。配偶者に安定収入がある専業主婦(夫)の場合は、配偶者貸付を実施している一部の中小消費者金融や、一部の銀行カードローンで利用できる可能性がありますが、無審査で借りられる正規ローンは存在しません。
Q2:信用情報がブラックでも100%借りられる裏技は本当にあるのでしょうか?
A2:100%融資を保証する正規の金融機関は絶対に存在しません。信用情報に異動情報がある場合、大手の審査通過は極めて困難です。中小消費者金融であれば「現状の返済能力」を見て判断される余地がありますが、それでも確実な審査通過は約束されません。「ブラックでも絶対融資」と謳う業者は闇金であるため警戒してください。
Q3:大手消費者金融で即日融資を受けるための最も確実な時間帯はいつですか?
A3:平日の午前中(遅くとも14時前まで)のWeb申し込みが最適です。夜間や休日は審査対応時間外となる場合があり、また勤務先への在籍確認書類の確認作業に時間を要することがあるため、余裕を持った早い時間帯の申し込みが推奨されます。
まとめ:今後の動向と失敗しないための判断基準
2026年現在のカードローン市場において、AIスコアリングの高度化と法規制の徹底により、「審査が緩い会社」を探すアプローチは通用しなくなっています。成約率のデータが示す通り、融資の可否は確立された審査モデルに基づいて淡々と判断されています。
資金需要が発生した際は、甘い誘惑の言葉に惑わされることなく、大手消費者金融の公式サービスや無利息特約を正しく活用し、最小限の希望額で申し込むことが最も堅実な道です。万が一返済に不安がある場合は、借入れを重ねる前に自治体の生活相談窓口や法テラスなどの公的機関に相談し、生活の根本的な立て直しを図る勇気を持つことが求められます。 (出典: 審査 緩い カード ローン(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
